Partir du logement réellement déclaré
Locataire, propriétaire occupant, copropriétaire et bailleur n’ont pas les mêmes obligations ni les mêmes biens à protéger. Décrivez l’usage, les personnes, les dépendances et les périodes sans occupant. Une situation correctement déclarée est le point de départ d’une comparaison exploitable.
La responsabilité civile ne remplace pas la couverture de vos propres biens. L’assurance de l’immeuble, celle du propriétaire et celle du locataire peuvent se croiser sans garantir exactement le même objet.
Trouver la réponse selon l’étape
| Situation | Parcours utile |
|---|---|
| Le logement devient vide | Déclaration de vacance, PNO et clauses d’inoccupation. |
| Une fuite apparaît | Constat, recherche d’origine et facture des interventions. |
| Un règlement est proposé | Évaluation, franchise et éventuel recours. |
| Un incendie rend le bien inhabitable | Sécurité, inventaire et hébergement selon les garanties. |
Les démarches doivent suivre les règles de l’événement. Un délai, un montant de franchise ou une procédure de convention ne se transpose pas automatiquement à tous les sinistres.
Vacance, franchises et gestion des dommages
Assurance PNO : ce qui est obligatoire et ce qui protège le logement
Pour un copropriétaire, l’obligation de responsabilité civile ne signifie pas que toutes les garanties d’une PNO multirisque sont imposées. Séparez le minimum légal des dommages que vous souhaitez assurer.
Lire le guide
Logement vacant : adapter l’assurance à la période sans occupant
Un logement vide peut encore subir une fuite, un incendie ou des dommages causés à un tiers. Vérifiez le statut déclaré et les clauses d’inoccupation plutôt que d’interrompre la couverture par réflexe.
Lire le guide
Sinistre entre deux locataires : réunir les dates et identifier les contrats
La période entre deux baux exige une chronologie précise. L’origine du dommage, le moment où il apparaît et les contrats en vigueur doivent être examinés séparément.
Lire le guide
Franchise dégât des eaux : comprendre le calcul et le montant déduit
La franchise dépend de la garantie et de sa formule. Faites d’abord confirmer les dommages retenus, puis appliquez la clause correspondante : ce n’est pas forcément le montant de la facture entière.
Lire le guide
Franchise catastrophe naturelle : les montants et le bon régime
Pour une habitation ou un bien à usage non professionnel, le cadre catastrophe naturelle prévoit une franchise légale. Encore faut-il que l’événement et les dommages relèvent bien de ce régime.
Lire le guide
Assurance habitation sans franchise : comparer ce qui est réellement supprimé
La mention « sans franchise » doit être vérifiée garantie par garantie. Elle ne supprime ni les exclusions, ni les plafonds, ni une franchise légale applicable à un autre régime.
Lire le guide
Détecteur de fumée : obligation de sécurité et effet sur l’assurance
Le détecteur sert d’abord à alerter les occupants. Son installation, son entretien et sa déclaration à l’assureur ne doivent pas être confondus avec les conditions de règlement d’un incendie.
Lire le guide
Relogement après incendie : urgence, durée et remboursement
Un hébergement d’urgence et un relogement pendant les travaux peuvent relever de prestations différentes. Faites confirmer l’accord, les plafonds et la durée avant d’engager des dépenses importantes.
Lire le guide
Incendie causé par un appareil électrique : distinguer les dommages
Un appareil endommagé par l’électricité et un feu qui se propage au logement ne se lisent pas forcément dans la même garantie. Décrivez les faits avant de qualifier le sinistre.
Lire le guide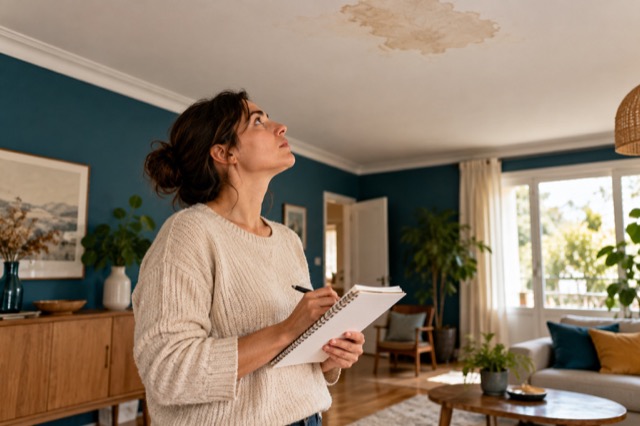
Dégât des eaux au plafond : rechercher l’origine avant d’attribuer la responsabilité
Une auréole au plafond montre un dommage, pas nécessairement son responsable. Déclarez les faits et faites déterminer l’origine avant de conclure que le voisin du dessus doit tout payer.
Lire le guide
Convention IRSI : ce qu’elle organise entre les assureurs
IRSI facilite la gestion de certains sinistres d’incendie et de dégâts des eaux en immeuble. C’est une convention entre assureurs, pas une garantie supplémentaire achetée par l’occupant.
Lire le guide
Recherche de fuite : séparer l’intervention, la cause et les dégâts
Le repérage de l’origine, la réparation de l’élément qui fuit et la remise en état des biens endommagés sont trois dépenses différentes. Faites préciser leur prise en charge avant de les regrouper.
Lire le guideApprofondir les cas et préparer les pièces
Maison vacante : passer les garanties en revue avant de laisser le bien vide
Une maison sans occupant demande une lecture par risque : bâtiment, eau, vol, responsabilité et assistance. Vérifiez ce qui reste couvert pendant la vacance déclarée.
Lire le guide
Appartement vide entre deux locataires : coordonner propriétaire, syndic et assureurs
Dans un immeuble, un appartement vacant reste relié aux parties communes et aux autres lots. Préparez les contacts et les contrats avant de devoir les retrouver pendant un sinistre.
Lire le guide
Maison inoccupée plusieurs mois : lire les limites du contrat
La durée d’absence peut activer des conditions particulières, notamment pour le vol ou les dommages liés à l’eau. Il n’existe pas un nombre de jours universel applicable à toutes les assurances habitation.
Lire le guide
Option habitation sans franchise : calculer le supplément de cotisation
Pour apprécier une option, rapprochez son coût sur la durée de la franchise qu’elle retire réellement. Le calcul ne remplace pas la lecture des garanties concernées.
Lire le guide
Franchise dégât des eaux : locataire, propriétaire ou voisin, qui supporte quoi ?
La somme déduite par votre assureur et le recours possible contre un responsable sont deux questions différentes. Demandez leur traitement sans attribuer automatiquement la franchise à une autre personne.
Lire le guide
Recherche de fuite : préparer une facture et un rapport exploitables
Une facture détaillée et un rapport d’origine ne remplissent pas la même fonction. Le dossier doit montrer ce qui a été recherché, trouvé, réparé et facturé.
Lire le guide
Détecteur de fumée : que déclarer à l’assurance et quelles preuves conserver ?
L’information de l’assureur porte sur l’installation du détecteur. Elle ne doit pas être confondue avec un contrôle technique du logement ni avec une promesse automatique de remise.
Lire le guide
Relogement après sinistre : suivre les accords, les jours et les justificatifs
Un tableau de suivi évite de confondre l’accord initial, une prolongation et le remboursement des factures. Reprenez les plafonds et la durée réellement confirmés.
Lire le guide
Après un incendie : mobilier, vétusté et preuves pour l’indemnisation
Le prix de remplacement affiché en magasin et la valeur retenue par l’assurance peuvent différer. Constituez l’inventaire et faites expliquer chaque déduction ou complément conditionnel.
Lire le guide
Plafond endommagé par l’eau : déclaration, pièces et contestation
Après la recherche d’origine, le dossier doit relier le dommage, les travaux et le règlement proposé. Une chronologie et un décompte précis aident à traiter les désaccords.
Lire le guide
IRSI : vérifier si la convention est appliquée à votre sinistre
Avant d’invoquer IRSI, faites confirmer le champ du dossier, les assureurs concernés et le rôle du gestionnaire. La convention ne se déduit pas du seul montant d’une facture.
Lire le guide

