Le nom de la formule ne décrit pas tout
Tiers, tiers plus et tous risques ne doivent pas être lus comme une échelle suffisante. Relevez les événements garantis, les éléments du véhicule couverts et les services. Un contrat peut être plus riche sur un risque et plus limité sur un autre.
L’âge de la voiture n’établit pas seul le choix de couverture. Sa valeur de remplacement, votre usage et la dépense que vous pourriez conserver à votre charge doivent être examinés.
Distinguer le tarif et le traitement du sinistre
| Sujet | Question de départ |
|---|---|
| Bonus-malus | Quel coefficient et quelle période figurent sur le relevé ? |
| Prix | Quels autres éléments composent la cotisation ? |
| Accident | Quels faits et quelle responsabilité sont retenus ? |
| Indemnisation | Quelle valeur, quelle franchise et quelles pièces ? |
Le site ne fournit pas de devis d’assurance automobile et ne promet pas d’effacement d’historique. Les procédures et exemples servent à rendre votre demande plus précise auprès des organismes concernés.
Tous les guides auto
Assurance auto au tiers : les dommages couverts et ceux qui restent à prévoir
La responsabilité civile automobile indemnise les tiers dans son champ. Elle ne doit pas être confondue avec une garantie des réparations de votre voiture ou de vos propres blessures.
Lire le guide
Tous risques pour une vieille voiture : chiffrer le supplément utile
L’âge du véhicule ne suffit pas à trancher. Comparez sa valeur de remplacement, la franchise et le coût supplémentaire de la formule sur plusieurs années.
Lire le guide
Tiers plus : comprendre ce que la formule ajoute réellement
« Tiers plus » est une appellation commerciale. Pour comparer deux offres, listez les garanties ajoutées à la responsabilité civile et les limites de chacune.
Lire le guide
Vol, incendie, bris de glace : quelles garanties auto comparer ?
Ces protections répondent à des événements distincts. Vérifiez la définition de chaque risque et sa franchise avant de choisir un ensemble d’options.
Lire le guide
Combien de temps dure un malus auto ? Distinguer coefficient et prix
Après deux années consécutives sans sinistre responsable, le coefficient ne peut plus rester au-dessus de 1. Cela ne signifie pas retrouver immédiatement un ancien bonus ni une ancienne cotisation.
Lire le guide
Après un accident responsable : assurance, malus et démarches à distinguer
Le règlement du sinistre et l’évolution future du contrat sont deux sujets séparés. Préparez le dossier d’accident, puis vérifiez le coefficient et les garanties à l’échéance.
Lire le guide
Relevé d’information auto : vérifier le coefficient et les antécédents
Ce document sert à présenter l’historique d’assurance du véhicule et des conducteurs concernés. Relisez les informations avant de les utiliser pour un nouveau devis.
Lire le guide
Assurance auto résiliée pour non-paiement : remettre le dossier en ordre
Distinguez la dette, la suspension des garanties et la résiliation. Retrouver un nouveau contrat ne règle pas automatiquement ce qui reste dû à l’ancien assureur.
Lire le guide
Fichier AGIRA des résiliations auto : comprendre et vérifier son dossier
Une inscription au fichier de résiliation ne se confond ni avec un malus ni avec une interdiction absolue de s’assurer. Commencez par identifier l’information et son origine.
Lire le guide
Accident non responsable : suivre l’indemnisation de la voiture
L’absence de responsabilité et le montant de votre indemnisation sont deux vérifications différentes. Faites confirmer les faits retenus, la garantie utilisée et la valeur du dommage.
Lire le guide
Constat amiable : les points à vérifier avant de signer
Le constat décrit des faits utiles à l’instruction de l’accident. Relisez les cases, le croquis et les observations ensemble : une seule zone ne résume pas toujours toute la situation.
Lire le guide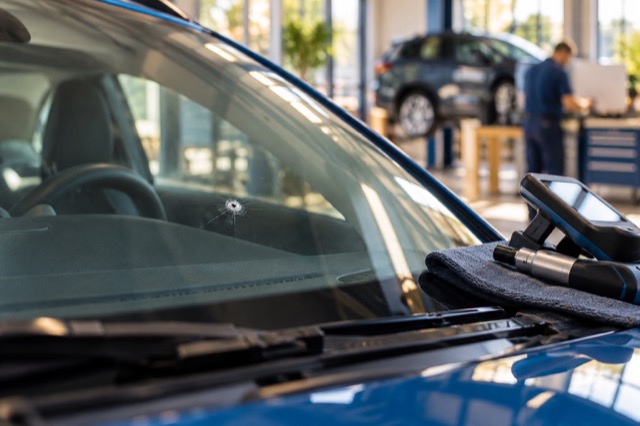
Bris de glace auto : vérifier la réparation, le remplacement et la franchise
Une garantie vitrage ne couvre pas nécessairement tous les éléments transparents du véhicule. Faites identifier l’élément touché et le traitement prévu avant de valider l’intervention.
Lire le guide
Voiture volée : démarches et lecture de l’indemnisation
Déclarez le vol aux autorités et à l’assureur selon les règles applicables, puis faites préciser le traitement si le véhicule est retrouvé ou non. La valeur versée dépend du contrat et de l’évaluation.
Lire le guide

